Att sköta företagets ekonomi på egen hand fungerar ofta i början – men förr eller senare kommer punkten då tiden, kunskapen eller orken inte riktigt räcker till. Bokföring, löner, moms, deklaration och årsredovisningar är inte bara tidskrävande – de måste också göras rätt för att undvika onödiga kostnader och risker.
Men hur vet man egentligen när det är dags att ta hjälp av en redovisningsbyrå?
1. När administrationen tar mer tid än kärnverksamheten
Om du lägger fler timmar på bokföring än på att utveckla ditt företag, då är det dags att ta hjälp. En redovisningsbyrå frigör tid så att du kan fokusera på det du är bäst på – att driva verksamheten framåt.
2. När företaget växer
Ju fler kunder, anställda och leverantörer du får, desto mer komplext blir ekonomiarbetet. En byrå kan hjälpa dig att sätta rutiner, skapa struktur och säkerställa att all rapportering sker korrekt i takt med att företaget växer.
3. När reglerna blir för krångliga
Skatteverket ändrar regelbundet krav kring moms, arbetsgivaravgifter och redovisning. Att försöka hänga med på egen hand är svårt – särskilt om man vill undvika misstag. En professionell redovisningsbyrå håller sig alltid uppdaterad och ser till att allt görs rätt från början.
4. När du vill ha bättre kontroll över ekonomin
En bra redovisningsbyrå handlar inte bara om att hantera siffror – utan om att ge dig insikt. Genom tydliga rapporter, nyckeltal och rådgivning får du en bättre förståelse för företagets ekonomi och kan fatta klokare
5. När du vill känna trygghet
Att veta att allt sköts korrekt, i tid och enligt gällande regler ger en ovärderlig trygghet. Du slipper stressen och kan känna dig säker på att allt är i ordning – varje månad, varje år.
Dags att ta hjälp?
Om du driver företag i Umeå med omnejd och känner igen dig i något av ovanstående – då är det dags att kontakta oss på Baker Tilly Umeå.
Vi hjälper dig med allt från bokföring och löner till deklaration, rådgivning och revision.
Låt oss ta hand om siffrorna – så kan du fokusera på framtiden.
Kontakta oss idag för en kostnadsfri genomgång av ditt företags ekonomi.
Att driva företag innebär många roller – och bokföringen hamnar ofta långt ner på priolistan. Men att ha ordning på ekonomin är avgörande för att kunna fatta rätt beslut och undvika dyra misstag. Här går vi igenom fem vanliga fallgropar som småföretagare stöter på – och hur du enkelt kan undvika dem.
1. Att vänta för länge med bokföringen
Många småföretagare samlar kvitton i en hög och “tar det sen”. Men när allt ska bokföras i efterhand blir det både rörigt och tidskrävande. Dessutom ökar risken att kvitton försvinner eller att något blir felrapporterat.
Så undviker du det:
Sätt en fast rutin – till exempel att bokföra varje vecka eller varannan. Använd ett digitalt bokföringssystem där kvitton kan fotograferas direkt med mobilen. Det sparar både tid och stress.
2. Att blanda privata och företagsrelaterade utgifter
Det här är ett av de vanligaste misstagen. Det kan verka smidigt att betala något snabbt med det privata kortet, men i längden skapar det förvirring och ökar risken för fel i redovisningen.
Så undviker du det:
Ha alltid separata konton och kort för företagets ekonomi. Om du ändå måste betala något privat – se till att bokföra det som ett eget uttag eller utlägg direkt, så allt blir rätt från början.
3. Att missa viktiga avdrag
Många företagare betalar mer skatt än nödvändigt eftersom de inte vet vilka avdrag de har rätt till. Det kan handla om allt från bilkostnader till representation eller arbetsredskap.
Så undviker du det:
Ta hjälp av en redovisningsbyrå som har koll på aktuella regler och avdragsmöjligheter. Vi på Baker Tilly ser till att du inte missar några skattemässiga fördelar – och att allt görs korrekt enligt gällande lag.
4. Att inte stämma av konton löpande
Om konton inte stäms av regelbundet kan felaktigheter ligga kvar i bokföringen under lång tid. Det kan leda till problem vid bokslut eller revision – och i värsta fall till onödiga skattekonsekvenser.
Så undviker du det:
Stäm av alla konton månadsvis. Kontrollera saldon mot banken, skattekontot och leverantörsskulder. Det tar lite tid, men sparar mycket huvudbry när året är slut.
5. Att försöka göra allt själv
Det är frestande att vilja spara pengar genom att sköta allt själv – men bokföring är ett område där fel lätt kan bli dyrbara. En felaktig momsrapport eller försenad deklaration kan ge både avgifter och onödiga risker.
Så undviker du det:
Se bokföringen som en investering i trygghet och kontroll. En erfaren redovisningsbyrå hjälper dig inte bara att göra rätt, utan kan även ge råd som stärker ditt företags ekonomi på sikt.
Sammanfattning
Bokföringen är företagets ryggrad – och med rätt rutiner blir den både enklare och mer värdefull. På Baker Tilly i Umeå hjälper vi småföretagare med allt från löpande bokföring till bokslut och rådgivning. Vår erfarenhet och lokala närvaro gör att du kan fokusera på det du gör bäst – att driva ditt företag framåt.
Kontakta oss
Vill du slippa bokföringsstressen och känna dig trygg med att allt blir rätt från början?
Kontakta oss på Baker Tilly Umeå, så berättar vi hur vi kan hjälpa dig med en smidig och professionell redovisning.
Riksdagen har beslutat att kravet på att bevara ursprungligt räkenskapsmaterial då det överförts digitalt ska tas bort. Pappersunderlag, till exempel fakturor som digitaliseras, behöver alltså inte längre sparas. Dessutom blir det en modernisering av regeln om så kallade kombiuppdrag.
Arkiveringsregler
Att ett företags räkenskapsinformation arkiveras är viktigt vid kontroll och uppföljning av ett företags verksamhet och inte minst vid utredningar av misstankar om ekonomisk brottslighet. Reglernas utgångspunkt är att räkenskapsinformation ska bevaras i den ursprungliga formen. Även om räkenskapsinformationen har överförts till en digital form ska den ursprungliga formen bevaras.
Enligt dagens arkiveringskrav ska räkenskapsinformation arkiveras till och med utgången av det sjunde året efter det kalenderår då räkenskapsåret avslutades. När företagen har digitaliserad räkenskapsinformation ska de utöver den även arkivera räkenskapsinformation i sin originalform i tre kalenderår efter kalenderåret då räkenskapsåret avslutades. Det innebär ett krav på arkivering av papperskvitton, pappersfakturor och annat pappersmaterial med räkenskapsinformation utöver digitaliserat material.
Slopar krav på ursprungligt skick
Som en del i moderniseringen av bokföringsreglerna har riksdagen beslutat att ta bort kravet på att räkenskapsinformation ska bevaras i dess ursprungliga form under viss tid. Det innebär att räkenskapsinformation som ett företag har tagit emot eller upprättat själv inte behöver bevaras om det har digitaliserats. Exempelvis ska ett papperskvitto inte behöva bevaras om räkenskapsinformationen överförs till en annan form, förutsatt att överföringen inte innebär någon risk för att räkenskapsinformationen förändras eller försvinner.
Regeländringen kommer att innebära både tidsmässiga och ekonomiska besparingar, eftersom företagen slipper hantera stora mängder papper under en lång tid.
För räkenskapsinformation som sparas på papper kommer de nuvarande reglerna fortfarande att gälla.
Termer moderniseras
Riksdagen har också beslutat att vissa termer moderniseras i bokföringslagens kapitel om arkivering (BFL 7 kap). Termen ”Maskinläsbart medium” är ålderdomligt och i stället ska termen ”elektronisk handling” användas för räkenskapsinformation som lagras elektroniskt. Termen ”dokument” ersätts med ”pappershandling”.
Riksdagen har även beslutat att mikroskrift ska tas bort som bevarandeform. Räkenskapsinformation som bevarats i mikroskrift, när de nya reglerna träder i kraft, ska dock även fortsättningsvis kunna bevaras i den formen.
Nya regler vid kombiuppdrag
Enligt nuvarande regler får den som arbetar på samma revisionsbyrå som den som yrkesmässigt sköter ett företags bokföring inte vara revisor i det företaget, det kallas för byråjäv. Det innebär att företag inte kan anlita samma revisionsbyrå för hjälp med bokföringen och för revision.
Mindre och onoterade bolag får dock under vissa förhållanden ge en byrå i uppdrag att sköta både bokföringen och revisionen, så kallade kombiuppdrag.
Enligt dagens regler får kombiuppdrag ges om den som gör bokföringen inte hjälper till med grundbokföring (registreringsordning) utan bara med huvudbokföring (systematisk ordning). Syftet är att den som gör bokföringen inte får ta ställning och bedöma frågor som kan bli ifrågasatta vid revisionen.
Numera sker merparten av all bokföring elektroniskt och det är ofta svårt att skilja mellan grundbokföring och huvudbokföring.
Riksdagen har nu beslutat att reglerna om kombiuppdrag ska moderniseras och att uttrycket grundbokföring inte längre är lämpligt att använda för att skilja mellan tillåtna och otillåtna kombiuppdrag.
Lagtexten kommer nu att förändras så att det framgår att kombiuppdrag är tillåtna om bokföringsuppdraget avser uppgifter där utrymmet för bedömningar är begränsat och som inte är en del av företagets interna kontroll. I kombiuppdrag ingår det normalt att redovisningskonsulten upprättar årsbokslut eller årsredovisning. Enligt de nya reglerna kommer det stå i lagtexten att detta inte är ett hinder som utesluter ett kombiuppdrag för företag som är mindre och onoterade.
Ikraftträdande
De nya reglerna träder i kraft 1 juli 2024.
Om räkenskapsinformation redan har överförts digitalt vid ikraftträdandet så behöver originalen inte bevaras enligt riksdagens beslut.
Bestämmelserna om kombiuppdrag tillämpas första gången det räkenskapsår som inleds efter den 30 juni 2024.
Det införs även en övergångsbestämmelse som innebär att räkenskapsinformation som sparats i mikroskrift även i fortsättningen kan bevaras i den formen.
Regeringens prop 2023/24:78, Civilutskottets betänkande 2023/24:CU21
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Nu är det snart dags för semester och för dig som är arbetsgivare är det viktigt att planera i tid inför att dina anställda ska vara lediga. Här ger vi dig några tips och råd på vad du bör tänka på för att lyckas med semesterplaneringen.
TIPS!
Om du vill fördjupa dig i vad som faktiskt gäller enligt lagar och regler rekommenderar vi vår artikel Semester i Faktabanken.
Börja i tid
Be de anställda att lämna in sina önskemål på semester och sätt en deadline för när de senast ska lämna in sina önskemål. Sätt också ett datum för när semesterplaneringen ska vara klar.
Förhandling eller samråd
De anställda påverkar semesterns förläggning genom ett medbestämmandeavtal, primär förhandling enligt medbestämmandelagen (MBL) eller genom samråd med arbetsgivaren. Arbetsgivaren måste nämligen alltid förhandla eller samråda om huvudsemesterns förläggning. Slutligen är det dock arbetsgivaren som bestämmer.
Har inget annat avtalats ska den anställde ha minst fyra veckors sammanhängande semester under perioden juni–augusti. Bestämmelsen är dock dispositiv. Det innebär att arbetsgivaren kan avtala med den anställde eller facket om att förlägga semestern till en period som passar bättre för företaget. Avvikelser kan även göras när det gäller den sammanhängande ledighetens längd.
Finns det särskilda skäl får arbetsgivaren lägga semesterperioden under en annan tid än juni–augusti, även om det inte finns något avtal.
När man bedömer om det finns särskilda skäl läggs stor vikt vid de anställdas önskemål. Arbetsgivaren är skyldig att tåla vissa mindre störningar i verksamheten för att tillmötesgå de anställdas önskemål. En arbetsgivare som nekar en anställd att ta ledigt för semester under perioden juni–augusti utan att det finns särskilda skäl kan bli skadeståndsskyldig gentemot den anställde.
Informera
Arbetsgivaren ska underrätta de anställda om hur semesterledigheten har förlagts. I semesterlagen anges det inte hur underrättelsen ska gå till. Det är dock arbetsgivarens ansvar att se till att alla anställda har blivit underrättade om hur semesterledigheten har lagts ut. Arbetsgivaren är skyldig att underrätta de anställda om hur semesterledigheten har lagts ut senast två månader innan semesterledigheten börjar.
Arbetsgivarens skyldighet
Arbetsgivaren är skyldig att se till att den anställde tar ut sin betalda semesterledighet. Inte ens om den anställde går med på det, kan du alltså göra en överenskommelse om att den anställde avstår från ledigheten och enbart får ut semesterlönen. Semesterlagens syfte är ju att den anställde ska vila och återhämta sina krafter under semesterledigheten.
Kort anställning
När det gäller kortare anställningar är det inte alltid rimligt att den anställde ska ha rätt att vara ledig för semester. Arbetsgivaren får därför avtala bort den anställdes rätt till semesterledighet om anställningen varar högst tre månader. Även om den anställde inte har rätt till semesterledighet har han rätt till semesterersättning. Semesterersättningen får inte anses ingå i lönen utan ska beräknas och redovisas på ett tydligt sätt.
Sjukdom under semestern
Om en anställd blir sjuk under sin semester har den anställde rätt att sjukanmäla sig och ta ut sin semesterledighet vid ett senare tillfälle. Syftet med semestern är ju att den anställde fritt ska få utnyttja sin ledighet för vila och rekreation.
Sommarjobbande ungdomar
För dig som anställer sommarjobbare kan vi tipsa om vår artikel Sommarjobbande ungdomar i Faktabanken.
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Flera nya bestämmelser träder i kraft under 2024. Dessutom finns det förslag som kan leda till ändrade regler. Här kommer en förteckning över några av de viktigaste för dig och företaget.
Sänkt skatt på bensin och diesel
Riksdagen har beslutat att energiskatten på bensin och diesel ska sänkas. Dessutom sänks reduktionsplikten för både bensin och diesel till 6% – från 7,8% respektive 30,5%. Se 23:233.
Digitala bolags- och föreningsstämmor
Efter pandemins tillfälliga regler om helt digitala stämmor har intresset varit stort för att kunna genomföra smidiga, digitala stämmor på regelbunden basis. Reglerna som träder i kraft 1 januari 2024 förenklar möjligheterna för aktiebolag, ekonomiska föreningar, bostadsrättsföreningar, samfällighetsföreningar och kooperativa hyresrättsföreningar. För att nyttja möjligheten ska det stå med i bolagsordningen respektive stadgarna. Se 23:224.
Slopad nedsättning av arbetsgivaravgiften för 15-18 åringar
Fram till och med 1 januari 2024 gällde att arbetsgivaravgifterna skulle sättas ned till 10,21% på löner till ungdomar som vid årets ingång fyllt 15 men inte 18 år. Från 1 januari 2024 är nedsättningen slopad, vilket innebär att arbetsgivaravgiften för ungdomar är 31,42%. Se 23:230.
Höjt jobbskatteavdrag och sänkt skatt för pensionärer
Det ordinarie jobbskatteavdraget förstärks och får en genomsnittlig ökning med 2 600 kr/år. För att behålla äldre personer på arbetsmarknaden sker en del ändringar även för dessa. Bland annat sker en höjning av det förhöjda grundavdraget för personer fyllda 66 år (från det år man fyller 67 år). Se 23:228.
Förlängd expertskatt
För att stärka Sveriges internationella konkurrenskraft vill riksdagen utvidga skattelättnaden för experter, forskare och andra nyckelpersoner. Skattelättnaden utvidgas från att gälla under högst fem år till att i stället gälla under högst sju år. Se 23:230.
Höjd jämförelseränta för ränteförmån
När en anställd får låna pengar av sin arbetsgivare ska den anställde beskattas för en ränteförmån om räntan är förmånligare än marknadsräntan. Jämförelseräntan har varit oförändrad sedan 1993 – fram tills nu. Från den 1 januari 2024 ökar jämförelseräntan med en halv procentenhet vilket innebär att jämförelseräntan blir statslåneräntan + 1,5 procentenheter. Se 23:230.
Överföring av mark eller andel i samfällighet
Vid överföring av mark eller andel i samfällighet genom fastighetsreglering och uppdelning i lotter genom klyvning, så ses detta som försäljning (avyttring) av fastighet om överföringen eller uppdelningen sker helt eller delvis mot kontant ersättning. Om ersättningen är högst 5 000 kr så behöver man inte skatta för kapitalvinsten. Riksdagen har nu beslutat att beloppet höjs till 42 000 kr. Se 23:230.
Samfälligheter – ökat fribelopp om 1 500 kr
Överskott i delägarbeskattade samfälligheter ska bara tas upp om det överstiger 600 kr. Detta ”fribelopp” höjs nu till 1 500 kr. Även beloppsgränsen för kontrolluppgift följer ändringen. Se 23:230.
Allframtidsupplåtelser – höjt belopp från 5 000 kr till 12 000 kr
Omkostnadsbeloppet vid engångsersättning för allframtidsupplåtelser får beräknas till 5 000 kr för samtliga allframtidsupplåtelser under året. Beloppet höjs nu till 12 000 kr. Se 23:230.
Förenklad modell för beräkning av FoU-avdraget
Arbetsgivaravgifter för personer som arbetar med forskning och utveckling (FoU) får sättas ned med 10% av avgiftsunderlaget. Även den allmänna löneavgiften får sättas ned med 10%. Nu kommer en förenkling av reglerna och beräkningen. FoU-avdraget ändras på så sätt att avdraget vid beräkning av arbetsgivaravgifterna och den allmänna löneavgiften ska göras mot summan av dessa avgifter. Se 23:230.
Ingen uppräkning av skiktgränsen
Skiktgränsen för statlig skatt, som normalt räknas upp varje år med konsumentprisindex plus två procentenheter, ska inte räknas upp för 2024. Gränsen blir oförändrad och stannar på 598 500 kr. Se 23:229.
Förslag om kommande ändringar
Höjt schablonavdrag vid uthyrning av bostad
Vid uthyrning av privatbostad får ett avdrag göras med ett fast belopp om 40 000 kr. Det fasta beloppet föreslås höjas till 50 000 kr. Se 23:97.
Tillfälligt höjda avdragsnivåer för ROT- och RUT
ROT-avdraget föreslås höjas från den 1 juli 2024. För ROT- och RUT ska, enligt förslaget, separata takbelopp om 75 000 kr vardera gälla – sett till dagens gemensamma takbelopp om 75 000 kr. Se 23:178.
Kompensation för 57:orna
Personer födda 1957 har under senaste året hamnat i kläm då de tvingas vänta ett extra år på det förhöjda grundavdraget och detta vill regeringen kompensera. Exakt hur den tänka kompensationen ska vara utformad kommer att klargöras senare under 2024 men det tycks i första hand rörs sig om en ren utbetalning till skattekontot. Se 23:181.
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Regeringen har nu fastställt prisbasbeloppet och det förhöjda prisbasbeloppet för 2024. Även i år är det en kraftig höjning – prisbasbeloppet höjs från 52 500 kr till 57 300 kr och det förhöjda prisbasbeloppet från 53 500 kr till 58 500 kr. I artikeln skriver vi vad detta innebär, då prisbasbeloppen styr väldigt många olika beloppsnivåer, allt från deklarationsplikt och traktamenten till maximal sjukpenninggrundande inkomst.
Prisbasbeloppet
Prisbasbeloppet för 2024 beräknas av SCB och baseras på ändringarna i det allmänna prisläget mellan juni i fjol till juni i år. Regeringen har nu fastställt prisbasbeloppet (pbb) för inkomståret 2024 till 57 300 kr (52 500 kr 2023).
Prisbasbeloppet används bland annat för att beräkna maximalt skattefritt traktamente, bilförmånsvärdet och maximalt avdrag för pensionskostnader.
För beskattningsåret 2024 (deklarationen 2025) blir:
- deklarationspliktsgränsen 24 238 kr (0,423 pbb).
- det skattefria traktamentsbeloppet 290 kr (0,005 pbb, avrundas till närmaste tiotal kr).
- högsta skattefria tävlingsvinst i idrottstävling 1 700 kr (0,03 pbb, avrundas till närmaste hundratal kr).
- gränsen för uttag av socialavgifter på ersättningar till idrottsutövare 28 650 kr (ett halvt prisbasbelopp).
- högsta sjukpenninggrundande inkomst 573 000 kr (10 pbb). Motsvarar en månadslön på ca 47 750 kr.
- högsta föräldrapenninggrundande inkomst 573 000 kr (10 pbb).
- prisbasbeloppsdelen vid bilförmånsvärderingen för bilar av årsmodell 2017* och tidigare 18 164 kr (0,317 pbb).
- prisbasbeloppsdelen vid bilförmånsvärderingen för bilar av årsmodell 2018* och senare 16 617 kr (0,29 pbb).
- lägsta nybilspris för sexårsbilar 229 200 kr (4 pbb).
- gräns för inventarier av mindre värde 28 650 kr (0,5 pbb).
- gräns för krav på certifierat kassaregister 229 200 kr (4 pbb).
*gäller nya bilar som blivit skattepliktiga för fordonsskatt 1 juli 2018 eller senare (se 17:305).
Garantipension, garantiersättning mm
Höjningen av prisbasbeloppet innebär också att garantipensionen höjs. Den maximala garantipensionen för en ogift person född 1938 eller senare höjs med 972 kr/månad till totalt 11 603 kr/månad.
Garantiersättningen i sjukersättningen höjs med 1 112 kr/månad, till totalt 13 275 kr/månad.
Maximal inkomstrelaterad sjukersättning eller aktivitetsersättning höjs med 1 941 kr/månad, totalt till 23 171 kr/månad.
Även studiemedlen från CSN räknas upp med prisbasbeloppet. Det innebär att totalbeloppet (studiebidrag och studielån), blir 13 156 kr för fyra veckors heltidsstudier 2024, vilket är en ökning med 1 104 kr.
Inkomstbasbeloppet
Inkomstbasbeloppet fastställs normalt i november.
Det förhöjda prisbasbeloppet
Det förhöjda prisbasbeloppet för inkomståret 2024 har fastställts till 58 500 kr (53 500 kr 2023).
Det förhöjda prisbasbeloppet används för att beräkna pensionspoäng för tilläggspension (ATP-systemet).
Förordning (2023:532) om prisbasbelopp och förhöjt prisbasbelopp för år 2024
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Om du har betalat för lite preliminärskatt under 2022 kan du göra en extra inbetalning till ditt skattekonto för att slippa betala kostnadsränta.
Kostnadsränta
Om du har betalat för lite preliminärskatt under beskattningsåret kan du göra en extra inbetalning till skattekontot så att du slipper betala kostnadsränta.Du behöver endast betala ränta för de dagar som du har underskott, en så kallad dag-för-dag-ränta. Det gör alltså inte så mycket om du blir någon dag sen med inbetalningen till skattekontot.
Fribelopp 30 000 kr i drygt fyra månader
Om du räknar med att den preliminärskatt du betalat för beskattningsåret kommer att understiga den slutliga skatten med högst 30 000 kr kan du betala in mellanskillnaden så att det finns bokfört på ditt skattekonto senast den 3:e i femte månaden efter beskattningsårets utgång. Då slipper du betala kostnadsränta på beloppet.För den som har kalenderår som beskattningsår börjar ränta beräknas på detta belopp från och med 4 maj 2023 (se tabellen nedan).
Kvarskatt på mer än 30 000 kr
Räknar du med att skillnaden mellan inbetald preliminärskatt och slutlig skatt är större än 30 000 kr? Se då till att göra extra inbetalning på det överskjutande beloppet så att beloppet finns bokfört på ditt skattekonto senast den 12:e i andra månaden efter beskattningsårets utgång. Då slipper du betala kostnadsränta på denna del av underskottet.De resterande 30 000 kr ska du sedan betala senast den 3:e i femte månaden efter beskattningsårets utgång (se ovan).För den som har kalenderår som beskattningsår börjar ränta beräknas på det överskjutande beloppet från och med 14 februari 2023.
Följande datum gäller om man vill undvika ränta:
| Bokslut | Kvarskatt >30 000 | Kvarskatt |
|---|---|---|
| 221231 | 13 feb 2023 | 3 maj 2023 |
| 230430 | 12 juni 2023 | 4 sep 2023 |
| 230630 | 14 aug 2023 | 3 nov 2023 |
| 230831 | 12 okt 2023 | 3 jan 2024 |
Räntesats
Kostnadsräntan på kvarskatt fram till förfallodagen (se nedan) är samma som basräntan, alltså 2,5% fram till 31 januari 2023, och 3,75% från och med 1 februari 2023. Efter förfallodagen är räntan basräntan plus 15 procentenheter, dvs 17,5% fram till 31 januari 2023, och 18,75% från och med 1 februari 2023.
Förfallodag för slutlig skatt
Underskott som uppkommer vid avstämningen av den slutliga skatten ska betalas inom 90 dagar från det beslutsdatum som anges på slutskattebeskedet. Betaldatumet framgår också av slutskattebeskedet.
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Avdrag för resor till och från arbetet får bara göras för den del av beloppet som överstiger 11 000 kr beskattningsåren 2022 och 2023.
Avdrag för resor till och från arbetet får bara göras för den del av beloppet som överstiger 11 000 kr beskattningsåren 2022 och 2023. Normalt medges avdrag för resor med det billigaste allmänna kommunikationsmedel kortaste vägen mellan bostaden och arbetsplatsen. Avståndet mellan bostaden och arbetsplatsen ska vara minst 2 km för att man ska få avdrag.
Resor med egen bil
Du får i vissa fall dra av kostnader för resor med egen (privat) bil mellan bostaden och arbetsplatsen med ett schablonbelopp som inkomståret 2022 är 18,50 kr/mil. För inkomståret 2023 får man dra av 25 kr/mil. Utöver schablonbeloppet får du även dra av de faktiska kostnaderna för väg-, bro- och färjeavgifter.
Resor med förmånsbil
Du som beskattas för bilförmån får inkomståret 2022 dra av 9,50 kr per mil (gäller även el-bilar) och 6,50 kr för dieselbilar för resor till och från arbetet. För inkomståret 2023 får man dra av 9,50 kr/mil för elbilar och 12 kr/mil för övriga bilar.
Villkor för avdrag för resor med bil
För att få avdrag för resor med bil mellan bostaden och arbetsplatsen måste avståndet vara minst 5 km. Du måste regelmässigt göra en tidsvinst på minst 2 timmar per dag för resorna till och från arbetet jämfört med allmänna kommunikationer.
Om det saknas kollektivtrafik får du göra avdrag för resor till och från arbetet om avståndet är minst 2 km.
Den som använder bil i tjänsten under minst 60 dagar per år får göra avdrag för kostnader för resor med bil mellan bostad och arbetsplats under de dagar som bilen används i tjänsten.
Används bilen i tjänsten under minst 160 dagar per år medges avdrag under alla de dagar som bilen används för resor mellan bostaden och arbetsplatsen. I båda fallen krävs en minsta körsträcka i tjänsten på 300 mil.
Avdrag för arbetsresor och flera arbetsgivare
Beräkningen av tidsvinsten ska som huvudregel göras dag för dag, men om en person har två eller flera arbetsgivare under året får en separat tidsvinstberäkning göras för varje arbetsgivare för sig. En bedömning av om tidsvinsten regelmässigt uppgår till mer än två timmar ska då göras hos respektive arbetsgivare. Detta kan som exempel innebära att en person får avdrag för bilresor för arbete hos en arbetsgivare men inte hos en annan.
Handikapp, sjukdom eller ålder
Om du kan visa att du måste använda bilen på grund av hög ålder, sjukdom eller handikapp får du dra av dina verkliga kostnader istället för schablonbeloppet per mil, om detta skulle bli mer förmånligt, dock med högst det dubbla schablonbeloppet. I sådana fall gäller inte heller reglerna om tidsvinst och minsta avstånd.
Du måste reducera kostnaderna med eventuella bidrag du har fått, exempelvis bilstöd till handikappade.
Även i detta fall får man bara avdrag för den del av kostnaden som överstiger 11 000 kr för 2022 och 2023.
Redaktion: Björn Lunden AB
Publiceras i samarbete med bjornlunden.se
Regeringen har nu fastställt prisbasbeloppet och det förhöjda prisbasbeloppet för 2023.
Det är en rekordartad höjning – 4 200 kr – vilket innebär att prisbasbeloppet höjs från 48 300 kr till 52 500 kr och det förhöjda prisbasbeloppet från 49 300 kr till 53 500 kr. Nedan finner du vad detta innebär, då prisbasbeloppen styr väldigt många olika beloppsnivåer, allt från deklarationsplikt och traktamenten till maximal sjukpenninggrundande inkomst.
Prisbasbeloppet
Regeringen har fastställt prisbasbeloppet (pbb) för inkomståret 2023 till 52 500 kr (48 300 kr 2022). Beloppet ska följa prisutvecklingen, och beräknas under perioden juni till juni av SCB.
Då inflationen verkligen har tagit fart i Sverige under 2023 och nått nivåer som vi inte sett de senaste 40 åren, så innebär det en rekordartad höjning av prisbasbeloppen.
Prisbasbeloppet används bland annat för att beräkna maximalt skattefritt traktamente, bilförmånsvärdet och maximalt avdrag för pensionskostnader.
För beskattningsåret 2023 (deklarationen 2024) blir:
- deklarationspliktsgränsen 22 208 kr (0,423 pbb).
- det skattefria traktamentsbeloppet 260 kr (0,005 pbb, avrundas till närmaste tiotal kr).
- högsta skattefria tävlingsvinst i idrottstävling 1 600 kr (0,03 pbb, avrundas till närmaste hundratal kr).
- gränsen för uttag av socialavgifter på ersättningar till idrottsutövare 26 250 kr (ett halvt prisbasbelopp).
- högsta sjukpenninggrundande inkomst 525 000 kr (10 pbb). Motsvarar en månadslön på ca 43 750 kr.
- högsta föräldrapenninggrundande inkomst 525 000 kr (10 pbb).
- prisbasbeloppsdelen vid bilförmånsvärderingen för bilar av årsmodell 20171 och tidigare 16 643 kr (0,317 pbb).
- prisbasbeloppsdelen vid bilförmånsvärderingen för bilar av årsmodell 20181 och senare 15 225 kr (0,29 pbb).
- lägsta nybilspris för sexårsbilar 210 000 kr (4 pbb).
- gräns för inventarier av mindre värde 26 250 kr (0,5 pbb).
- gräns för krav på certifierat kassaregister 210 000 kr (4 pbb).
1 gäller nya bilar som blivit skattepliktiga för fordonsskatt 1 juli 2018 eller senare (se Online 17:305).
Garantipension, garantiersättning mm
Den kraftiga höjningen av prisbasbeloppet innebär också att garantipensionen höjs mer än vanligt. Den maximala garantipensionen för en ogift person född 1938 eller senare höjs med 851 kr/månad till totalt 10 631 kr/månad.
Garantiersättningen i sjukersättningen höjs med 973 kr/månad, till totalt 12 163 kr/månad.
Maximal inkomstrelaterad sjukersättning eller aktivitetsersättning höjs med 1 698 k/månad, till totalt till 21 230 kr/månad.
Även studiemedlen från CSN räknas upp med prisbasbeloppet. Det innebär att totalbeloppet (studiebidrag och studielån), blir över 13 000 kr/månad under 2023, vilket är en ökning med drygt 1 000 kr/månad.
Inkomstbasbeloppet
Inkomstbasbeloppet fastställs normalt i november.
Det förhöjda prisbasbeloppet
Det förhöjda prisbasbeloppet för inkomståret 2023 har fastställts till 53 500 kr (49 300 kr 2022), vilket också är en höjning med 4 200 kr. Det förhöjda prisbasbeloppet används för att beräkna pensionspoäng för tilläggspension (ATP-systemet).
Förordning (2022:1398) om prisbasbelopp och förhöjt prisbasbelopp för år 2023
Redaktion: Björn Lunden AB
Publicerad: 2022-09-06
Publiceras i samarbete med bjornlunden.se
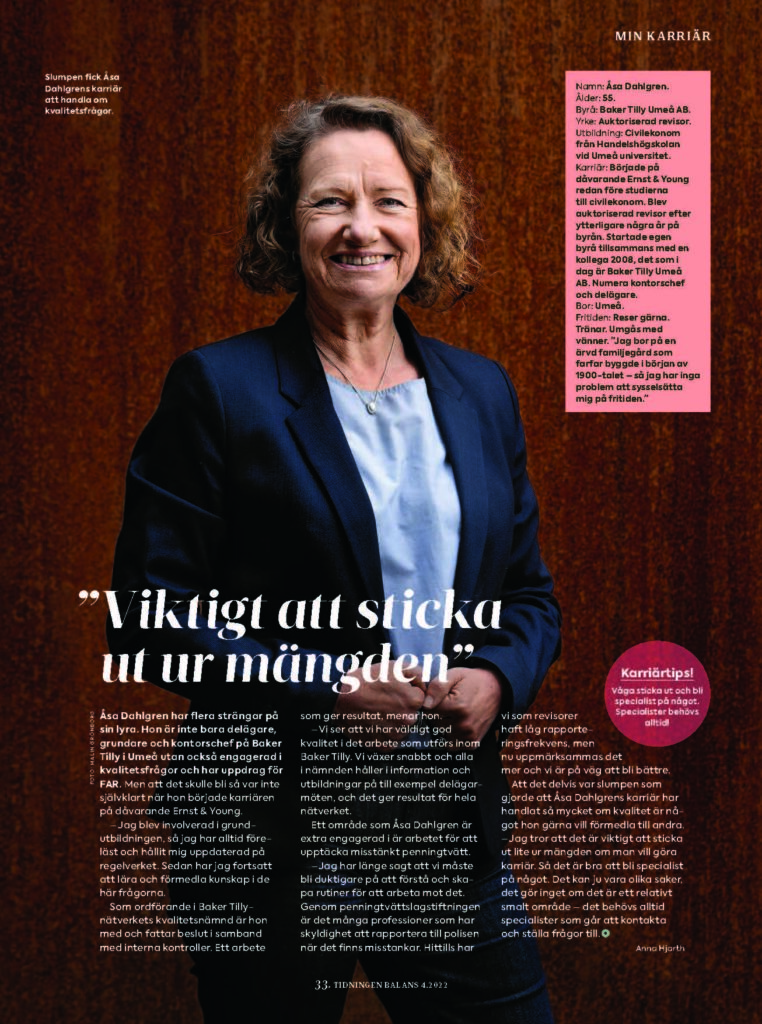
Åsa Dahlgren har flera strängar på sin lyra.
Åsa Dahlgren har flera strängar på sin lyra. Hon är inte bara delägare, grundare och kontorschef på Baker Tilly i Umeå utan också engagerad i kvalitetsfrågor och har uppdrag för FAR. Men att det skulle bli så var inte självklart när hon började karriären på dåvarande Ernst & Young.
-Jag blev involverad i grundutbildningen, så jag har alltid föreläst och hållit mig uppdaterad på regelverket. Sedan har jag fortsattatt lära och förmedla kunskap i de här frågorna.
Som ordförande i Baker Tilly-nätverkets kvalitetsnämnd är hon med och fattar beslut i samband med interna kontroller. Ett arbete som ger resultat, menar hon.
– Vi ser att vi har väldigt god kvalitet i det arbete som utförs inom Baker Tilly. Vi växer snabbt och alla i nämnden håller i information och utbildningar på till exempel delägarmöten, och det ger resultat för hela nätverket.
Ett område som Åsa Dahlgren är extra engagerad i är arbetet för att upptäcka misstänkt penningtvätt.
– Jag har länge sagt att vi måste bli duktigare på att förstå och skapa rutiner för att arbeta mot det. Genom penningtvättslagstiftningen är det många professioner som har skyldighet att rapportera till polisen när det finns misstankar. Hittills har
vi som revisorer haft låg rapporteringsfrekvens, men nu uppmärksammas det mer och vi är på väg att bli bättre. Att det delvis var slumpen som gjorde att Åsa Dahlgrens karriär har handlat så mycket om kvalitet är något hon gärna vill förmedla till andra.
– Jag tror att det är viktigt att sticka ut lite ur mängden om man vill göra karriär. Så det är bra att bli specialist på något. Det kan ju vara olika saker, det gör inget om det är ett relativt smalt område – det behövs alltid specialister som går att kontakta och ställa frågor till.
Anna Hjort
Publiceras i sammarbete med Tidningen Balans.
tidningenbalans.se